



چرا بازده پرتفوی برخی سهامداران با روند شاخصها هممسیر نیست؟ + ویدئوی مشروح میزگرد
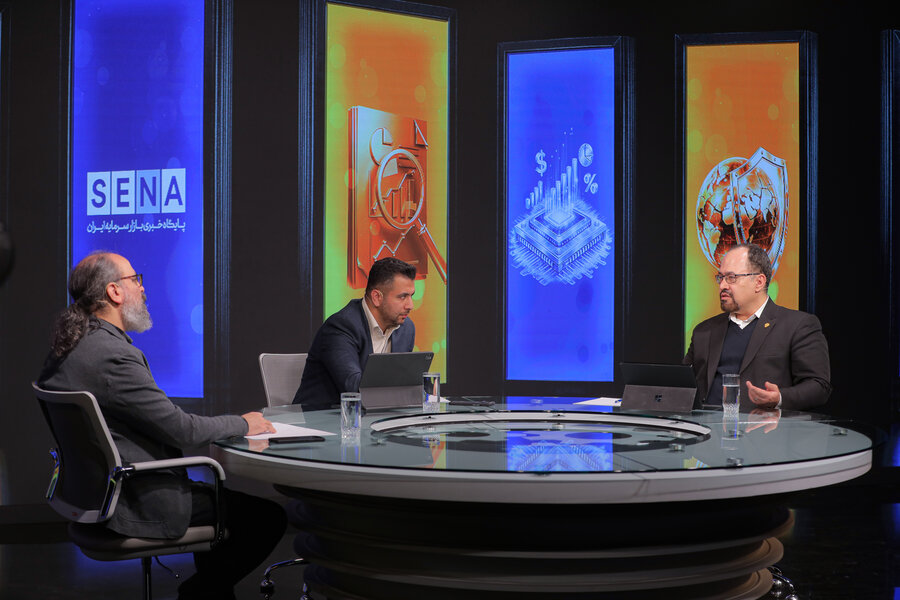
کارشناسان شرکتکننده در میزگرد تخصصی و تلویزیونی پایگاه خبری بازار سرمایه ایران (سنا)، که در تاریخ پانزدهم دیماه جاری برگزار شد، با تأکید بر تفاوت کارکرد هریک از شاخصهای طراحی شده در بورسها، وزن بالای سهام شرکتهای بزرگ در محاسبه شاخص کل، محدودیت ابزارهای سرمایهگذاری مبتنی بر شاخصها و ضعف در نمایش وضع سرمایهگذاری سهامداران خرد را مورد توجه قرار دادند و بهتشریح دلایل شکاف موجود بین روند شاخص و بازده پرتفوی برخی سهامداران پرداختند.
رضا کیانی، مدیر تحقیق و توسعه بورس تهران در این میزگرد با اشاره به کارکردهای اصلی شاخصها گفت: «شاخصها ۲ کارکرد اساسی دارند؛ نخست بهعنوان نماگر نمایش وضعیت کلی بازار و دوم، که کمتر به آن توجه شده، بهعنوان یک ابزار سرمایهگذاری.»
او در عینحال تاکید کرد: در سالهای اخیر توجه به کارکرد دوم شاخصها به عنوان ابزار سرمایهگذار در بازار سرمایه ایران افزایش یافته است.
کیانی با اشاره بهعملکرد صندوقهای شاخصی توضیح داد: «بررسیها نشان میدهد آن دسته از نهادهای سرمایهگذاری و صندوقهای شاخصی که با هدف ردگیری شاخص فعالیت کردهاند، در این مسیر موفق بودهاند. هرچند هر صندوق شاخصی دارای ترکینگارور خاص خود است و عملکرد آنها میتواند متفاوت باشد، اما در مجموع عملکرد صندوقهای شاخصی موید این واقعیت است که شاخصها قابل ردگیری هستند.»
ضرورت توسعه صنعت طراحی شاخص
مدیر تحقیق و توسعه بورس تهران با تأکید بر اهمیت توجه به صنعت شاخصسازی و طراحی شاخص در بازار سرمایه گفت: « توسعه صنعت شاخصسازی و طراحی شاخصهای متعدد و متنوع در بازار سرمایه ضروری است، اما متدلوژی این کار باید شفاف باشد. به این معنا که باید بهصورت روشن اعلام شود شاخصها با چه استانداردی طراحی شدهاند، شرکتها چگونه انتخاب شدهاند، وزندهی به چه شکل انجام میشود و فرآیند ریبالانسینگ چگونه است.»
ردگیری شاخص
او با اشاره به برخی انتقادها درباره واگرایی موجود بین روند شاخص و بازده پرتفوی برخی سرمایهگذاران توضیح داد: «در اینجا پرسش اصلی این است که آیا هدف سرمایهگذار، ردگیری شاخص بوده یا اینکه او هدف دیگری را دنبال میکرده است. مقایسه بازده پرتفوی سهامداران و سرمایهگذاران با شاخص زمانی معنا دارد که هدف سرمایهگذار، دقیقاً ردگیری شاخص بوده باشد.»
کیانی با تأکید بر اینکه چالش ردگیری شاخص تنها به اصلاح روش محاسبه شاخصها محدود نمیشود، گفت: «بخش مهمی از موضوع به ابزارهایی بازمیگردد که در اختیار مدیران صندوقهای سرمایهگذاری شاخصی قرار میگیرد. برای تسهیل ردگیری شاخص، باید ابزارهای معاملاتی مناسبی در بازار وجود داشته باشد.»
او به آغاز بهکار بازار TAL در بورس تهران اشاره کرد و توضیح داد: «در صورتی که بازار TAL عمق کافی پیدا کند، میتواند کمک بزرگی به صندوقهای شاخصی ارائه دهد. زیرا در زمان تغییر ترکیب شاخصها، صندوقها ناچار به ریبالانس پرتفوی خود هستند، اما اغلب امکان خرید سهام، دقیقاً منطبق بر قیمت پایانی، برای آنها فراهم نیست. عمق گرفتن بازار TAL میتواند بخشی از ترکینگارور صندوقهای شاخصی را پوشش دهد.»
ابزارهای مغفول مانده سرمایهگذاری روی شاخص
مدیر تحقیق و توسعه بورس تهران با انتقاد از فعال نشدن برخی ابزارهای مرتبط با سرمایهگذاری بر شاخصها گفت: «انتشار اوراق قراردادهای آتی و اختیار معامله مبتنی بر شاخص، از مهمترین ابزارهای سرمایهگذاری روی شاخص دربازارهای سرمایه جهان بهشمار میآید. این ابزارها با وجود دریافت مجوز از کمیته فقهی از سال ۱۳۹۴، هنوز بهصورت مؤثر در بازار سرمایه فعال نشدهاند.»
به گفته کیانی، فعال شدن این ابزارها نیازمند انجام اصلاحاتی در برخی سازوکارها است. فعال شدن این نوع از ابزارها میتواند به بازار سرمایه و سرمایهگذارانی که قصد سرمایهگذاری مستقیم روی شاخص را دارند، کمک قابلتوجهی ارائه دهد.»
غلبه سهام بزرگ بر شاخصکل
علی اسکینی مدیر سرمایهگذاری تأمین سرمایه نوین هم در این میزگرد با بررسی عملکرد شاخصهای بورسها گفت: «از ابتدای سال ۱۴۰۰ تاکنون، شاخصکل حدود ۲۰۰ درصد و شاخص هموزن حدود ۱۷۲ درصد بازده داشته است. این ارقام نشان میدهد در این دوره، سهام شرکتهای بزرگ عملکرد بهتری نسبت به سهام سایر شرکتها داشته است.»
او افزود: «یکی از ایرادات وارد بر شاخصکل و بهطور کلی شاخصهای رسمی این است که عمدتاً در بورس، فرابورس و نهادهای زیرمجموعه سازمان بورس طراحی و منتشر میشوند، در حالی که برخی نهادهای مالی و شرکتهای پردازش اطلاعات نیز شاخصهایی محاسبه میکنند که رسمی نیستند اما برای مقایسه قابلتوجهاند.»
اسکینی با اشاره به ساختار فرمول محاسبه شاخصکل گفت: «در برخی موارد، به دلیل سهامداری متقابل شرکتها، چندبارشماری در عدد شاخصکل اتفاق میافتد. بهعنوان مثال، یک شرکت ممکن است هم بهصورت مستقیم و هم از طریق هلدینگها در شاخصکل اثرگذار باشد. با کنار گذاشتن این موضوع، اختلاف بازده معناداری میان برخی شاخصها و شاخصکل مشاهده میشود؛ بهطوری که در یک بازه ۶ ماهه، یک شاخص ۲۷ درصد و شاخص کل ۵۰ درصد بازده داشته است.»
سهامداران حقیقی؛ غایب در تصویر شاخص
مدیر سرمایهگذاری تأمین سرمایه نوین با تأکید بر سهم بالای سرمایهگذاران حقیقی در معاملات سهام گفت: « تا ۷۰ درصد معاملات بازار سرمایه را سهامداران حقیقی انجام میدهند، اما شاخصهایی که وضع این گروه از سهامداران را بهدرستی نشان دهند، وجود ندارد.»
او وزن بالای سهام شرکتهای بزرگ را یکی از مهمترین دلایل ایجاد فاصله میان شاخص و احساس بازار دانست و افزود: «در سالهای اخیر، بازار سرمایه تحت فشار بوده و خروج سرمایه قابلتوجهی رخ داده است. در چنین شرایطی، اقبال سرمایهگذاران بیشتر به سمت سهام شرکتهای بزرگ رفته و همین موضوع باعث شده بازده شاخصکل بالاتر از تجربه بخش بزرگی از سهامداران باشد.»
اسکینی گفت: «از سال ۱۴۰۰ به بعد رشدهای بازار سهام مقطعی بوده است؛ در این فضا، سرمایهگذاران بهدنبال بازده سریع هستند در نتیجه این بازده را بیشتر در سهام شرکتهای بزرگ جستوجو میکنند. همین رفتار باعث میشود شاخصکل بیش از آنکه نمایانگر وضعیت همه بازار باشد، بازتابدهنده رفتار سرمایهگذاران در سهام شرکتهای بزرگ باشد و فاصله میان شاخصکل و بازده واقعی بخش بزرگی از سهامداران افزایش یابد.»
منبع: Sena


Comments