


برای استقلال مرکز دادرسی مالیاتی خط و نشان کشیدم > سازمان امور مالیاتی کشور
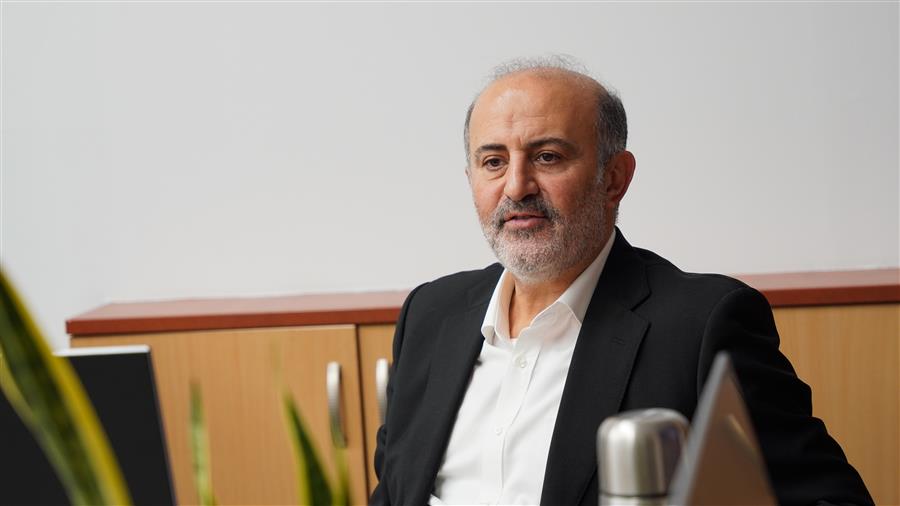
به گزارش روابط عمومی مرکز دادرسی مالیاتی، در بخش «تاریخ شفاهی» شماره ۲۳ نشریه «سامان»، مصاحبهای با علی رستم پور اولین رییس مرکز دادرسی مالیاتی آمده است. این مصاحبه بخشی از مصاحبه تفصیلی روابط عمومی مرکز دادرسی مالیاتی با ایشان است که متن کامل آن در کتاب «تاریخ شفاهی دادرسی مالیاتی ایران» آمده است، کتابی که در حاشیه سومین اجلاس مدیران دادرسی مالیاتی سراسر کشور در ۲۵ بهمنماه ۱۴۰۴ و با حضور رئیس کل سازمان امور مالیاتی کشور و رئیس مرکز دادرسی مالیاتی رونمایی شد. در مقدمه این مصاحبه آمده بود: «وقتی سازمان امور مالیاتی کشور در اواخر سال ۱۴۰۰، در راستای اجرای تبصره ۸ ماده ۵۰ قانون دائمی مالیات بر ارزش افزوده (ماده ۲۴۴ اصلاحی ق.م.م)، «مرکز دادرسی مالیاتی» را ذیل رئیس کل سازمان تاسیس کرد تا به اداره هیئتهای حل اختلاف مالیاتی که قرار بود از ادارات کل، مستقل شوند، بپردازد؛ «علی رستمپور» را به عنوان نخستین رئیس این مرکز برگزید تا این تکلیف بزرگ و تاریخی در راستای تامین حقوق مردم و تحقق عدالت مالیاتی را عملیاتی کند. برای آشنایی با کم و کیف فعالیتهای این مرکز در ماههای ابتدایی به سراغ این مدیر باسابقه رفتیم. در این مصاحبه که آذرماه ۱۴۰۴ صورت گرفت، رستمپور در کنار بیان خاطرات و تجربیات خود، به اولویتهای مهمی در زمینه تحقق استقلال مرکز دادرسی مالیاتی و هیئتهای حل اختلاف مالیاتی در شرایط فعلی اشاره کرد، اولویتهایی که بسیاری از آنها در قالب ابلاغیه وزیر امور اقتصادی و دارایی با موضوع بند «ت» ماده ۲۷ قانون برنامه هفتم پیشرفت مورخ ۱۴۰۴/۱۱/۱۴ مورد توجه قرار گرفت و اکنون مقدمات اجرای آن در حال فراهم شدن است».
متن کامل این مصاحبه به شرح زیر است:
*لطفاً خودتان را معرفي کنيد و بفرماييد در چه مشاغل مالياتي فعاليت کرديد؟
من متولد اول فروردين 1345 و دارای مدرک کارشناسی ارشد مدیریت دولتی هستم. 14 ارديبهشت 1370 در وزارت امور اقتصادي و دارايي استخدام شدم. تا سال 1385 در اداره کل ماليات بر شرکتها مشغول به فعاليت بودم. در اين اداره کل مدارج مختلف مالياتي از کمک مميزي، مميزي، سرمميزي و سپس مميزکلي را طي کردم. بعد از انحلال اداره کل ماليات بر شرکتها و در سال 1385، نماينده هيئت حل اختلاف مالياتي در اداره کل مالياتي غرب تهران شدم. اواسط سال 1386 به پست قبلي خودم يعني مميزکلي برگشتم و به مدت سه سال در اداره کل امور مالياتي مرکز تهران فعاليت داشتم. در سال 1389 و به واسطه اجرايي شدن طرح جامع مالياتي، به عنوان «خبره مالياتي» در کنار تيم شرکت بول فرانسه قرار گرفتيم و اين دوره همکاري حدود 4 سال طول کشيد. بعد از اتمام اين پروژه، به ستاد سازمان رفتم و با حکم آقاي دکتر عسکري رئيس کل سازمان در نيمه اول سال 1393، به عنوان مديرکل دفتر اطلاعات مالياتي و مبارزه با پولشويي منصوب شدم که اولين پست مديريتيام در سازمان بود. در دوره رئيس کلي آقاي دکتر تقوينژاد و با حکم ايشان در اردیبهشت 1397 به عنوان مديرکل دفتر تنظيم مقررات و نظارت بر برونسپاري مالياتي منصوب شدم که در دوره مسئولیتم، اجرای پروژه پايانههاي فروشگاهي و سامانه مؤديان در اين دفتر آغاز شد. در سال 1398 از دفتر مذکور جدا و مديرکل دفتر حسابرسي مالياتي شدم. در اواخر آذرماه 1400 و در آستانه لازمالاجرا شدن قانون ماليات بر ارزش افزوده، با حکم آقای دکتر منظور، به عنوان اولين رئيس مرکز دادرسي مالياتي منصوب شدم. دوره حضورم در مرکز، حدود 15 ماه طول کشيد و در اواخر اسفند 1401 با حکم دکتر منظور، مشاور ويژه رئيس کل سازمان شدم. بعد از رفتن ایشان به سازمان برنامه و بودجه و انتصاب آقای دکتر سبحانيان به عنوان رئيس کل جدید سازمان، با حکم ایشان در اردیبهشت 1402 به عنوان مديرکل حسابرسي ويژه منصوب و در نهایت، در اول دی همان سال بازنشسته شدم.
*چرا قبول کرديد رئيس مرکز دادرسي مالياتي شويد؟ و چرا مرکز دادرسی مالیاتی تشکیل شد؟
با توجه به آشنایی خوبی که از هيئتهاي حل اختلاف مالياتي بخاطر سالها کار کردن در صف و ستاد سازمان داشتم، احساس ميکردم در هيئتها ميتوانيم براي خدمت به مردم و احقاق حقوق مؤديان کارهاي زيادي انجام دهيم زيرا سازمان با صدور برگه تشخيص، ممکن بود به حقوق مردم تعرض کند و اگر ناخواسته حقي از مردم ضايع ميشد، هيئتهاي حل اختلاف مالياتي تنها جايي بود که ميتوانست به حقوق مردم رسيدگي کند. به همين دليل، اگر هيئتها کار خود را به خوبي انجام دهند، مطالبه ماليات به درستي صورت ميگيرد و رضايتمندي مؤديان افزايش پيدا ميکند. علاوه بر اين، بخش زيادي از درآمد مالياتي دولت در هيئتها تعيين ميشود. با همين انگيزه، وقتي پيشنهاد و يا به تعبير دقيقتر، دستور دکتر منظور مطرح شد، من هم اطاعت کردم و به مرکز دادرسي مالياتي آمدم.
قضیه تشکیل مرکز دادرسی مالیاتی هم بدین صورت بود که مجلس شورای اسلامی در راستای تامین حقوق مردم، به دنبال استقلال هيئتهاي حل اختلاف مالياتي بود و به همین دلیل، در جریان بررسی و تصویب لایحه مالیات بر ارزش افزوده، ماده 244 قانون مالياتهاي مستقيم را اصلاح کرد. براساس این اصلاحیه، قرار شد هیئتهای حل اختلاف مالیاتی از ادارات کل مستقل شود و ذیل مرکز دادرسی مالیاتی که ذیل رئيس کل سازمان امور مالياتي تشکیل خواهد شد، قرار بگیرند. من هم وقتی این مسئولیت را قبول کردم، از همان روز اول خطونشان استقلال مرکز را براي ديگران کشيدم تا این خواسته قانونگذار محقق شود. حتي به خود آقاي دکتر منظور گفتم: «بحث استقلال ما، جدي است و از همين فردا منتظر باشيد که مثلاً مديران کل مالياتي بيايد و به شما بگويد که فلان پرونده در دادرسي مالياتي قفل شده است و شما به آقاي رستمپور بگوييد تا سريعتر پرونده قطعي شود تا من بتوانم آن را وصول کنم». به ايشان گفتم: «اگر به تجربه سي ساله من در سازمان اعتماد داريد، بدانيد بيش از 90 درصد اين صحبتها بهانه است تا عملکرد خودشان را توجيه کنند. به ما اجازه بدهيد تا بتوانيم استقلال مرکز را حفظ کنيم و با اين کار، کمک ميکنيم اعتماد مردم به نظام مالياتي افزايش پيدا کند».
*چرا تا قبل از تشکیل مرکز دادرسی، این دیدگاه در داخل سازمان ایجاد شده بود که افراد قوی به هیئتها نمیروند و انگیزه نمایندگان هیئتها پایین است؟
چند مسئله در اين زمينه وجود داشت. اولاً، معمولاً مميزکلها يا معاونين مديران کل، نماينده هيئت ميشدند. اين در حالي بود که يک مميزکل قدرت و اختيارات زيادي داشت؛ حداقل 20 تا 30 نفر زيرمجموعه داشت و بر آنها رياست ميکرد. معاون مديرکل حتي از مميزکل هم حوزه قدرت و اختيارات بيشتري داشت و مثلاً هفت يا هشت مميزکل در زيرمجموعهاش داشت. اما وقتي کسي نماينده هيئت ميشد، تمام اين قدرت و اختيارات از او گرفته ميشد و هيچ حيطه قدرتي نداشت؛ حتي يک کارمند زيرمجموعه خودش نداشت.
ثانياً، گروهي از نمايندگان هيئت، کارمنداني در ادارات کل بودند که مثلاً سرمميز يا مميزکل شده بودند ولي مديرکل به هر دلیلی، ديگر آنها را نميخواست. با این وجود، مديرکل نميتوانست او را عزل کند يا تنزل درجه دهد چون اين کار تشريفات خاص خود را داشت و عملاً اولين مسيري که براي خلاص شدن از این کارمندش داشت، انتخاب و انتصاب او به عنوان نماينده هيئت حل اختلاف مالياتي بود.
البته الان و بخصوص پس از تشکيل مرکز و استقلال هيئتها، وضعيت متفاوت شده و دیدگاهها در سازمان درباره پست نمایندگی هیئت تغيير کرده است. يکي دیگر از دلايل اين تغيير فضا، فرسودگي شغلي همکاران به خاطر فشار کاري سنگين در ادارات مالياتي است زيرا بخاطر قوانين متعدد و پايههاي مالياتي جديد در کنار افزایش چشمگیر تعداد مودیان و علی رغم استفاده از ظرفیت رسیدگیهای سامانه ای، حجم کاری و فشار کاری آنها نسبت به سالهاي ابتدايي ورودم به حوزه ماليات، بسيار زياد شده است.
*در دوره مسئولیت شما در مرکز دادرسی، نحوه انتخاب نمايندگان هيئتها چگونه بود؟
هنگام تشکيل مرکز دادرسي مالياتي، ما طبق ساختار مصوب مرکز، 712 جايگاه نمايندگي هيئت داشتیم ولی با حدود 520 تا 530 نماينده هيئت فعاليت خودمان را آغاز کرديم. ما تلاش کرديم تا جايگاههاي خالي را پر کنيم اما تفکيک از ادارات کل و استقلال هيئتها مشکلاتي ايجاد کرد چون ادارات کل ديگر حاضر نميشدند که مميزان کل يا سرمميزان خود را بابت نمايندگي هيئت به مرکز بدهند. در زمينه جذب نمایندگان جدید هیئتها، ايدهاي داشتم که نميدانم چقدر در اجرا موفق بودم. اعتقاد داشتم من که به انتصاب برخي نمايندگان هيئت ايراد ميگرفتم که دانش کافي براي انجام اين کار را ندارند، حالا که خودم مسئول انتخاب و انتصاب نمايندگان هستم، نبايد به کسي حکم نمايندگي بدهم که فردا مدير بعدي همين ايراد را از نماينده منصوب در دوره من بگيرد. به عبارت ديگر، اعتقاد داشتم نبايد به فردي که دانش کافي ندارد، پست نمايندگي داد. به همین دلیل، با همه متقاضيان نمايندگي هيئت که شرايط لازم را داشتند، خودم مصاحبه ميکردم. اگر شهرستان بودند، به صورت تلفني و ظرف نيم تا يک ساعت، سوالاتي از آنها ميپرسيدم و مصاحبه غيرحضوري ميگرفتم. متقاضيان ساکن تهران را هم به ساختمان ستاد مرکز دادرسي مالياتي دعوت ميکردم و با آنها مصاحبه ميکرديم. هدف از انجام اين مصاحبهها اين بود که درباره توانمنديشان به تشخيص برسم. در نهايت، احکام افراد منتخب را صادر ميکرديم و مشغول به کار ميشدند.
*در ابتداي تشکيل مرکز دادرسي مالياتي، با چه مشکلاتي در زمينه تحقق استقلال هيئتها و مديريتهاي دادرسي مواجه بوديد؟ در حال حاضر، اقدامات اولويتدار براي تحقق این موضوع چیست؟
ابتدا باید به این نکته اشاره کنم که اثرگذاري مرکز دادرسي مالياتي، قابل مقايسه با اثرگذاری دفتر نظارت بر هيئتها نیست زیرا آن دفتر حتي نميتوانست براي يک نفر حکم نمايندگي هيئت بزند. در واقع، عملاً کار دفتر نظارت، استخراج آمار از سامانهها و ارائه گزارش از وضعيت هيئتها به مدیران بالادستی بود و این دفتر واقعاً اثرگذار نبود اما وقتي مرکز دادرسي مالياتي تشکيل شد، اختيارات مرکز بسيار فراتر از دفتر نظارت بود و براي همين استقلال هيئتها قابل تحقق بود و بايد هم اتفاق میافتاد. وقتي وارد مرکز دادرسي مالياتي شدم، متوجه اشکالات ساختار اولیه مرکز شدم و با مسئولان مرتبط در سازمان امور اداري و استخدامي جلساتي گذاشتم. آخرين حرف آنها به من اين بود که اين ساختار جديد است و شما تازه فعاليت خود را آغاز کردهايد. يک سال کار کنيد و بعد پيشنهادات اصلاحيتان را ارائه دهيد و ما قول ميدهيم آنها را بررسي کنيم. در آن جلسات هر قدر ما گفتيم: اين چه ساختار مستقلي است که ما بخش اداري-مالي نداريم؟ وقتي اداري-مالي مستقل نداريم يعني عملاً باز وابسته هستيم. به همين خاطر، در دوره 15 ماهه رياست مرکز با مشکلات متعددي در اين زمينه مواجه شديم. واقعاً اين عدم توجه به پيشنهادهاي ما براي اصلاح ساختار مرکز که باعث شده بود بابت مباحث اداري و مالي کاملا وابسته به سازمان باشيم، اتفاق بدي بود. البته خوشبختانه اطلاع دارم در يکي دو سال اخير، بخش اداري مرکز با تشکيل معاون توسعه مديريت و منابع، مستقل شده و استقلال بخش مالي مرکز نيز با استقرار ذيحسابي محقق شده است.
در هر صورت، قضيه استقلال مرکز دادرسي برای من بسیار مهم بود و روي انجام اين کار خيلي اصرار داشتم ولی در عمل، در زمينه تحقق استقلال مرکز دادرسي موفق نبوديم. به عنوان مثال، از نظر ساختمان مستقل نبوديم و به ادارات مالياتي وابسته بوديم. از نظر پشتيباني، وابسته بوديم و حتي براي گرفتن يک ورق کاغذ، بايد به ادارات کل مراجعه ميکرديم. نيروهايي که خارج از چارت سازمان در مديريتهاي دادرسي کار ميکردند، کارمند ادارات کل بودند و مديران کل هر وقتي دلشان ميخواست ميتوانستند به اين افراد بگويند که به مديريتهاي دادرسي نرويد و به ادارات کل برگرديد و من عملاً کار خاصي نمي توانستم انجام دهم. البته اکثر مديران کل همراه بودند و با اين همراهيها و تا جايي که منابع اجازه ميداد اقداماتي براي تفکيک ساختمانها مثلاً در استانهایی مثل یزد، خراسان رضوی و قزوین صورت گرفت. واقعاً بحث استقلال ساختمان مديريت دادرسي از اداره کل موضوع مهمي است و من به ياد دارم همين ساختمان خيابان مطهري در دورهاي که هيئتهاي حل اختلاف مالياتي شهر تهران مستقل بودند و در اين ساختمان قرار داشتند، نمونه بارز استقلال بود و همين که تابلوي آن بالا رفته بود، احساس استقلال اين تشکيلات را براي مردم و حتي در بين نمايندگان هيئتها ايجاد کرده بود. برعکس اين قضيه هم وجود دارد و آن جاهايي که اين استقلال هنوز از نظر شکلي و ظاهري ايجاد نشده است، کماکان همه نمايندگان احساس ميکنند کارمند اداره کل هستند که اصلاً اتفاق خوبي نيست. مصداق بارز اين موضوع هم مديريت دادرسي مالياتي مؤديان بزرگ است. مادامي که مديريتهاي دادرسي و هيئتها در داخل ادارات کل هستند، تسلط ادارات کل روي هيئتها بيشتر است زيرا نمايندگان هيئتها ناخودآگاه به ادارات کل احساس تعلق ميکنند.
يکي ديگر از جوانب مهم استقلال مرکز دادرسي مالياتي، انتزاع قرارهاي کارشناسي و مجريان قرار از ادارات کل امور مالياتي است. اين موضوع آنقدر مهم است که خواهش ميکنم جزء اولويتهاي اصلي مديران مرکز قرار گيرد. دلايل مختلفي براي انتزاع قرارهاي کارشناسي وجود دارد. اول، کارمندان اداره کل، کار اصليشان کارهاي اداره کل است و در نتيجه، قرارهاي کارشناسي پروندههايي که مديريتهاي دادرسي به آنها ميدهند تا انجام دهند، معمولاً زمانبر ميشود و نزد اين افراد، رسوب ميکند. عملاً کار ارجاع شده توسط مديريتهاي دادرسي، کار مازاد آنها محسوب ميشود و درآمد مالي مضاعف چنداني هم ندارد که براي آنها انگيزه ايجاد کند. اما نکته دوم و مهمتر، زير سوال رفتن استقلال مرکز دادرسي مالیاتی و هيئتها است.
* در آن دوره زمانی، براي بهبود اجراي ماده 238 ق.م.م چه اقداماتي کرديد؟
ما نتوانستيم کار خاصي انجام دهيم و دليلش هم نداشتن اختيارات بود. اين کار، معطل مميزکلي است که ماده 238 را درست اجرا نميکند. در تمام ادوار سازمان، تلاش براي تقويت مرحله ماده 238 صورت گرفته است اما اين تلاشها موفق نبودهاند که دلايل متعددي دارد. بخش زيادي از عدم اجراي ماده 238 ناشي از محافظهکاري يا کمسوادي مميزان کل است که باعث تصميم نگرفتن به موقع آنها ميشود و این افراد نميتوانند تعديل بزنند و پرونده را جمع کنند زيرا نميخواهند مسئوليت آن را بپذيرند.
*پیشنهاد شما برای افزایش انگیزه نمایندگان هیئتها چیست؟
نکته مهم در تعامل با نمايندگان هيئتها اين است که نمايندگان در انتهاي روند ارتقاي شغلي خود قرار دارند يعني به ندرت فرصتي براي ارتقاي شغلي آنها بعد از نمايندگي به وجود ميآيد و با توجه به محدودیت تعداد پستهای مدیریتی در مقایسه با تعداد پستهاي نمايندگي هيئت، عمدتاً اين افراد بعد از نمايندگي، بازنشسته ميشوند و به همين دليل، ايجاد انگيزه براي آنها کار دشواري است. با این وجود، من اعتقاد دارم اعضاي شوراي عالي مالياتي بايد حتماً از بين نمايندگان هيئت حل اختلاف مالياتي انتخاب شوند در حالي که سالهاست اکثريت اعضاي اين شورا، مديران برکنار شده سازمان هستند در حالي که برخي از اين مديران شايد در طول دوره کاري خود، حتي يک برگه تشخيص هم صادر نکردهاند و حالا به عنوان رئيس شعبه شوراي عالي مالياتي، بايد راي صادر کنند.
*به عنوان سؤال آخر، اگر نکته اي باقي مانده است، در خدمت شما هستيم.
لازم است از مرکز دادرسي مالياتي که اين فرصت را فراهم کردند تا بتوانم خاطرات و تجربياتم را به دوستان منتقل کنم و آنها مکتوب شود، تشکر کنم. در تجربهاي که در زمينه کار مشترک با شرکت بول فرانسه در اجراي طرح جامع مالياتي داشتم، به اين جمعبندي رسيدم که ايرانيها در زمينه علمي و فناوري و حتي کار گروهي از خارجيها يک سر و گردن بالاتر هستند ولي آنها در مقايسه با ما در زمينه مديريت دانش بسيار قويتر عمل ميکنند. ايرانيها در زمينه موضوعاتي که بلدند، به خوبي حرف ميزنند ولي متاسفانه حاضر نيستند آنرا مکتوب کنند و وقتي به آنها گفته ميشود، بنويسيد معمولاً کسي دست به قلم نميشود.




نظرات کاربران